五大技术领域深度拆解
1、 光通讯:1.6T 全栈量产,国产测试设备第一次站在“速率定义权”门口事件。
苏州联讯仪器(688808.SH,2026 年 4 月 24 日科创板上市)披露,面向 800G/1.6T 高速光模块的采样示波器、误码分析仪、时钟恢复单元是其 2026 年交付主力,市场需求旺盛、在手订单较为充足。公司是全球第二家推出 1.6T 光模块全部核心测试仪器的厂商,也是国内极少数同时覆盖400G、800G、1.6T 三档速率的企业;已进入中际旭创、新易盛、光迅科技,以及博通、Lumentum、Coherent 的供应体系。更关键的一步在下一代:新一代采样示波器与时钟恢复单元可满足 2.4T/3.2T 眼图测试,支撑该性能的自研采样保持芯片已完成流片,计划 2026 年下半年送样验证。
技术解读。光模块速率每翻一倍,测试带宽要求同步抬升:400G 对应 50GHz 采样示波器、56GBaud 时钟恢复;800G 到 1.6T,采样示波器带宽需 65GHz 以上,误码仪到 1.6Tbps、时钟恢复到 120GBaud。系统集成本身不是最深壁垒,采样保持芯片与超高速信号处理才是——它决定了公司能否跟上“两年一代”的速率节奏。这也是为什么联讯把“全球第二家”当作门面、把“芯片流片”当作里子。财务上可交叉验证:2022—2024 年研发投入占营收 24.99%、37.97%、24.27%,2026 年前三季度研发 3.99 亿元、同比 +99.15%。
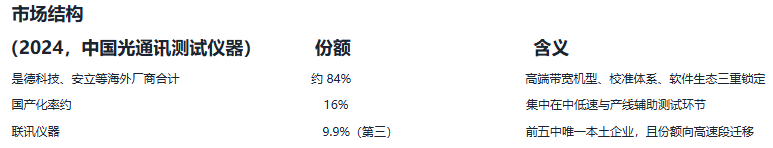
前景与替代路径。需求侧的量级足够支撑替代:2026 年全球高速光模块出货预计突破 9500 万只、同比接近翻倍;而 1.6T 单套测试设备此前报价高达350 万元、交期 8 个月,国产方案价格约为海外1/5–1/3、交期压缩到 3 个月内。这不是“便宜替代”,而是产能节拍的替代——光模块厂扩产以季度推进时,8 个月交期本身就是产能瓶颈。当前国产在 800G 量产测试已能满足约 30%–40% 需求,1.6T 完成从 0 到 1。深水区仍在:核心芯片、底层算法、长期稳定性(连续 7×24 小时漂移)仍需时间验证。
观察点 真正的分水岭不是“1.6T 出货多少台”,而是 2.4T/3.2T 送样后能否在 2027 年上半年进入头部客户的设计验证(DVT)清单。进入 DVT,意味着下一代的默认选项里有国产;进不去,就只能在成熟速率段打价格战。
2、 电子测量:90GHz 与 67GHz 两条线,把“带宽天花板”顶开了
事件一(深圳)。新凯来旗下万里眼的 90GHz 超高速实时示波器带宽位居全球第二,已实现商用,交付周期 5–8 周,华为等企业与科研单位均已采用,当前产能偏紧。同期新凯来在 2026 湾芯展确认半导体设备已全面量产,并新增 PMI(六盘山)图形掩模缺陷检测、mEBI(井冈山)多电子束晶圆缺陷检测两款设备。
事件二(深圳/成都/天津)。优利德 10 月 23 日发布 VNA7000 系列矢量网络分析仪,覆盖 10MHz–67GHz、最高可扩频至 110GHz,直接匹配 1.6T 光模块电气接口、高速铜缆、连接器与高速 PCB 的研发验证;同时发布 50GHz、20GHz 机型。研发由成都研发中心与今年新设的天津研发中心协同(后者以资产收购方式整合了一支布局 VNA 二十余年的团队)。公司前三季度营收 12.93 亿元、同比 +40.11%,Q3 单季 +56.49%,中高端仪器增速超 40%、毛利率提升约 10 个百分点至 55%。
事件三(深圳)。鼎阳科技 SDS8000AP 示波器最大带宽 33GHz、12bit 分辨率,搭载最高 40GHz的自研前端芯片;前三季度高端产品收入占比达 40%(同+8pct),单价 5 万元以上产品销售额同比 +73.5%;数据中心相关产品(SNA6000A 矢量网络分析仪、SMM3000X 源表、SPD4000X 电源)合计收入同比 +507%、环比+60.6%,研发费用率 19.6%。
事件四(合肥/北京)。国测量子完成超 5 亿元 B 轮融资,估值突破 50 亿元、累计融资超 10 亿元,深圳高新投等机构跟投。公司已推出 T45、T55、T55mini 系列国产化 CPT 芯片原子钟,其中 T45安装尺寸、引脚定义与通信协议兼容进口产品,常温稳态功耗不高于 130mW,面向海底油气勘探节点、地震传感器等场景。
技术解读。电子测量有两条互相独立的技术栈:时域(示波器)拼前端模拟带宽与采样率,频域(频谱仪、VNA)拼本振相位噪声与校准算法。国产过去的突破口在“中低带宽 + 价格”,2026 年的变化是同时在两端上探:万里眼 90GHz 证明国产能把前端带宽做到国际第一梯队(全球第二),鼎阳 40GHz 自研前端芯片证明“芯片—模块—整机”的垂直整合路径可行,优利德 67GHz VNA 则补齐了 AI 服务器高速铜缆测试这一新增刚需场景。三者叠加,意味着国产仪器的竞争维度从“替代进口同规格”升级为“跟随速率标准同步迭代”。
结构判断 电子测量的国产替代正在被 AI 算力“意外加速”。光模块、铜缆、交换机、服务器主板的高速信号完整性测试需求爆发,海外厂商交期拉长、价格坚挺,反而给了国产机型进入产线的窗口。但这个窗口有保质期:一旦海外产能恢复,仅靠价格优势的机型会被迅速挤出,只有进入客户测试方法学(脚本、夹具、校准件、软件接口)的机型能留下。
3、 光学仪器:中端替代接近尾声,高端胜负在“方法学”
事件一(合肥)。10 月 31 日,国仪量子在武汉第二届分析科学与仪器大会发布国产首款商品化CryoHe 系列核磁超低温探头与 CAN-S 系列高场固体核磁共振波谱仪。探头把射频线圈稳定在约20K(约 −253℃),与常温样品之间温差接近 280℃、间距仅约一枚硬币厚度,灵敏度较常规室温探头提升约 3 倍,支持 ¹H、¹³C、¹⁵N、³¹P、¹⁹F 等核素;两款产品均已具备量产交付能力。此前高端核磁超低温探头长期由德国、日本少数厂商主导,国内完全依赖进口。
事件二(合肥)。国仪 10 月发布 200kV 场发射透射电镜 TEM-F200:高亮度场发射电子枪,支持TEM/STEM 成像,加速电压 20–200kV,信息分辨率 0.10nm、点分辨率 0.25nm、STEM 分辨率0.16nm;标配国产透射电镜专用光纤耦合 CMOS 相机(9μm 像元、4K×4K、1:1 光纤耦合、电制冷,全分辨率 24fps、合并像素后优于 96fps)。公司前三季度营收 4.04 亿元、同比 +53.35%,研发投入 1.18 亿元、占营收 29.22%,电子顺磁共振波谱仪国内市占率超 80%。
技术解读。光学仪器的产业链价值分布极不均衡:整机装配的附加值远低于上游三大件——高 NA物镜(材料 + 研磨 + 镀膜)、探测器(科研级 sCMOS、闪烁体)、精密运动平台(纳米级载物台、压电驱动、主动隔振)。国产在中端(生物显微镜、常规金相、教学与工业质检)已基本完成规模化替代,永新光学、麦克奥迪、舜宇、重庆奥特构成主力;高端则处于“首台已成、好用未证”阶段,代表是纳析科技的结构光超分辨、艾锐精仪的转盘共聚焦 Nova-SD 200、国仪量子的 TEMF200。具备量产交付能力 ≠ 已规模销售,从样机到长期稳定运行,中间隔着制造一致性与服务网络的漫长爬坡。
需求侧的两个新增量。一是半导体:先进制程与 Chiplet 封装把缺陷检测逼进亚纳米尺度,CDSEM、AFM 与白光干涉联用方案成为焦点,电镜厂商集体从“卖科研设备”转向“卖产线良率”。二是政策明确:工信部国家重点研发计划“高端科研仪器研制”专项把高内涵活细胞三维超分辨成像显微镜列为共性关键技术,要求企业牵头、核心部件国产化、形成小批量能力;2026 年中国光谱仪器市场规模约 31.59 亿美元,高端科研级产品增速超 10%。
观察点 高端的评判标准正在从“分辨率谁更高”转向“谁能被写进用户的方法学与产线流程”。这意味着国产品牌的下一步投入重点不是再堆一个指标,而是应用方法库、耗材与夹具生态、驻场服务响应——这三项恰恰是财务报表上看不见、却决定复购的东西。
4 、成像:从“电子视网膜”到“长在电路上的眼睛”
事件一(武汉,10 月 28 日《Nature》)。华中科技大学、湖北光谷实验室唐江团队提出“单片原位集成”策略:以化学水浴沉积法,在水溶液中让硫化铅(PbS)感光层直接在读出电路表面原位结晶生长,材料生长与器件集成同步完成。团队把溶液温度波动控制在约 ±0.005℃,解决了数十万像素规模下薄膜均匀性难题;研制出 640×512 面阵红外成像芯片,对 2.5μm 波段微弱信号具备出色探测能力,无需制冷、无需额外补光即可清晰拍摄热水、加热板、电烙铁等热源,并在柔性电路
上做出可弯曲成像阵列。
事件二(长春)。长光辰芯自主研发的高端 CMOS 图像传感器已进入一汽解放产线:物流机器人视觉识别、新能源电池车间工业相机微米级瑕疵检测,并延伸到智能农机与“吉林一号”卫星星载载荷;团队突破全局快门、背照式像素等核心技术,并与徕卡联合开发下一代高性能芯片。公司 IPO备案推进中,前 9 个月营收 5.7 亿元、期内利润 1.5 亿元。长春提出“十五五”末光电产业规模突破1600 亿元。
技术解读。成像芯片要分两类看:消费级 CIS 拼像素、HDR、功耗与规模;工业与科学级拼的是“测得准”——低暗电流、低读出噪声、高量子效率、大靶面、全局快门、ROI 高帧率,缺一项就被客户直接拒掉。国产的真实位置是:工业线阵/面阵与科学级 sCMOS 已有可用产品并进入细分场景(长光辰芯、思特威等),但在科研级 sCMOS、高分辨率红外探测器、高端 X 射线平板上仍存在明显差距。唐江团队路线的价值不在“又一个探测器”,而在把制造门槛从“精密互联”降为“溶液生长”:若良率与一致性跑通,短波红外将从专业实验室走向消费级与便携巡检,这是一个数量级更大的市场。
冷思考 《Nature》论文到量产之间,通常还差 3–5 年的工艺工程。溶液法最大的量产疑问是批次一致性与像素级良率(数十万像素中任一缺陷都会拉低整片良率),以及硫化铅材料的长期稳定性。短期应把它看作“技术路线验证”,而非“替代时间表”。
5、 激光:份额已经赢了,利润和上游还没赢
事件一(行业级)。集微咨询《2026 年激光雷达行业研究报告》显示,中国企业已占全球激光雷达约 95% 份额;2025 年中国乘用车前装市场中,华为 41.5%、禾赛科技 33.8%、速腾聚创 17%、图达通 7.7%,四家合计 99.9%,海外阵营全面溃退(Luminar 已于 2025 年 12 月申请破产保护)。2026 年 1—9 月,国内乘用车前装标配激光雷达 381.94 万颗、同比 +103.18%,渗透率 19.72%;192 线及以上高性能主雷达中,速腾 43.99%、华为 40.09%、图达通 15.90%。
事件二(成本曲线)。主流 128 线产品单价从 2022 年的 8000–10000 元降至 2026 年上半年的千元级,降幅超 90%。头部企业通过自研 SoC/SPAD-SoC 把工序时间缩短 95% 以上、零部件数量减少66%;禾赛核心工序自动化率 100%,每 40 秒下线一台。禾赛 ATX 累计交付超 100 万台、在手订单超 600 万台,并发布 6D 全彩SPAD-SoC“毕加索”,ETX 平台最高支持 4320 线全彩 4K 感知。
事件三(无锡/成都)。中科光电把大气遥感激光雷达的空间分辨率从 15 米提升到 1.75 米、价格从约 150 万元下探至约 70 万元,自研雷达可实现约 15 公里垂直高度监测(PM2.5、PM10、臭氧、风速风向);成都连芯御光科技总部基地投运,其智能自适应光学技术相当于给激光装上“毫秒级响应的动态防抖系统”,实时感知大气湍流畸变并主动校正光路,衍生出低空安防激光定向能、卫星互联网空间激光通信、高端制造工业检测三条产品线,从签约到开业仅 4 个多月。
技术解读与风险。激光雷达的国产化是一个“整机赢、上游半赢”的典型样本:产业链上游国产化率整体已超 65%,激光器芯片自产占比从 2024 年的 53% 提升至 2025 年的 68.4%,但 1550nm 激光器及探测器仍依赖美国企业供应,受出口管制约束,是当前最清晰的供应链安全缺口。同时价格战之下,仅禾赛实现全年盈利,行业洗牌仍在继续。第二增长曲线在机器人:2025 年全球机器人激光雷达出货约 100 万台,预计 2030 年达 1000 万台、CAGR 58.5%,速腾 2025 年机器人出货 30.3
万台居全球第一、同比 +1141.8%;预计 2028 年前后机器人出货量将追平车载。
 陕公网安备61019402000306号